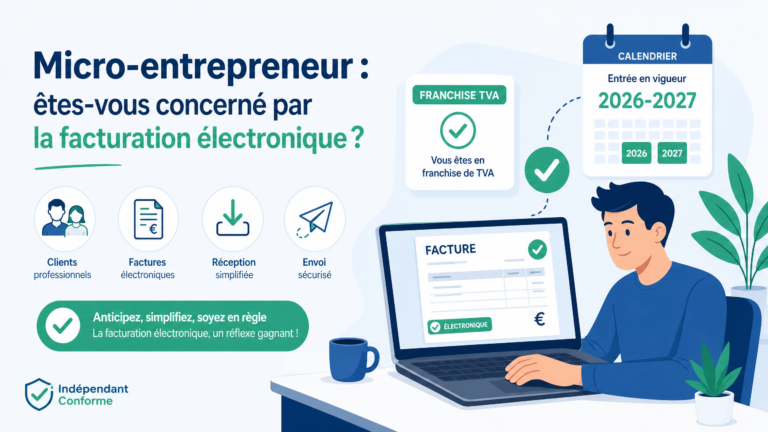
Micro-entrepreneur : êtes-vous concerné par la facturation électronique ?
Réception depuis septembre 2026, émission en 2027, franchise en base de TVA, clients particuliers ou étrangers : voici ce qui change réellement pour les micro-entrepreneurs.
Vous êtes micro-entrepreneur. Vous ne facturez peut-être pas la TVA, vous avez peu de fournisseurs, quelques clients ou vous travaillez principalement avec des particuliers. La question est donc légitime : « La facturation électronique est-elle vraiment pour moi ? »
Dans de nombreux cas, oui. Mais il faut éviter les raccourcis. Le régime micro n’est pas, à lui seul, un motif d’exclusion de la réforme et la franchise en base de TVA ne signifie pas non plus automatiquement que vous êtes hors du dispositif.
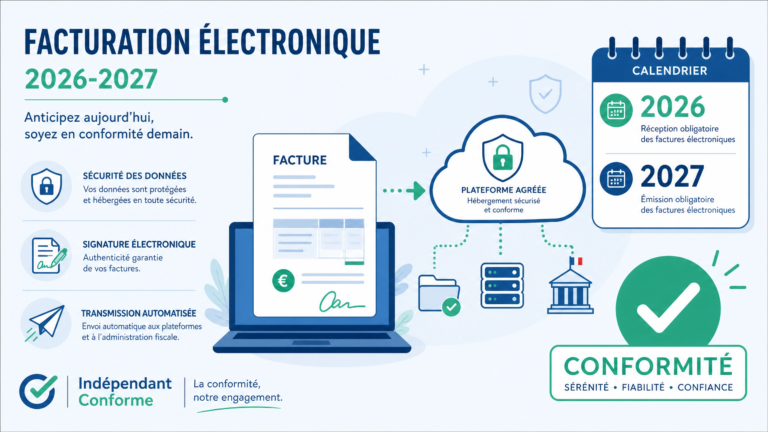
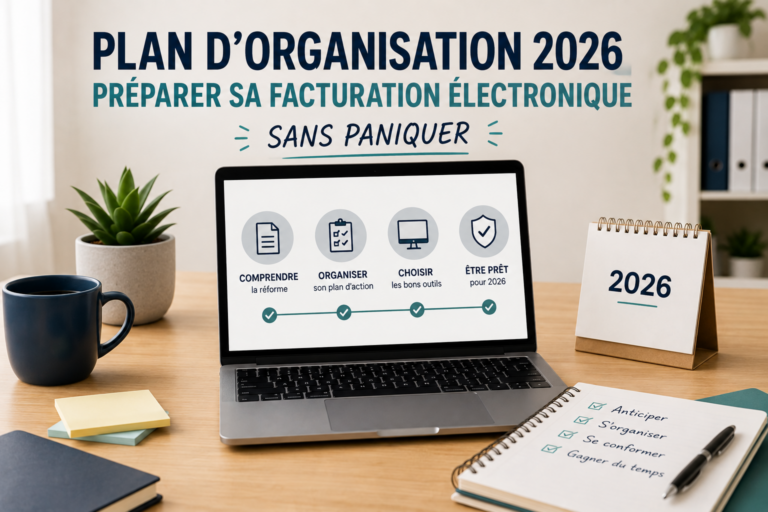
1er septembre 2026 : réception des factures électroniques concernées. 1er septembre 2027 : obligation d’émission pour les micro-entreprises concernées et mise en œuvre du e-reporting selon les opérations.
Micro et franchise en base de TVA : êtes-vous concerné ?
Beaucoup de micro-entrepreneurs bénéficient de la franchise en base de TVA. Ils ne collectent donc pas la TVA dans les conditions prévues par ce régime. Cela ne signifie toutefois pas qu’ils sont automatiquement hors du champ de la réforme.
Si vous êtes micro-entrepreneur assujetti à la TVA, y compris sous le régime de la franchise en base, vous êtes concerné par la réforme.
Il faut en revanche distinguer cette situation de certaines activités ou opérations bénéficiant d’une exonération de TVA, pour lesquelles l’analyse peut être différente. La nature exacte de votre activité et des opérations réalisées reste donc importante.
Autrement dit, la phrase « je ne facture pas de TVA, donc je ne suis pas concerné » est trop simpliste.
Depuis le 1er septembre 2026 : vous devez pouvoir recevoir les factures concernées
Depuis le 1er septembre 2026, les entreprises assujetties doivent être capables de recevoir une facture électronique dès lors que leur fournisseur est lui-même soumis à l’obligation d’émission.
Cette précision est importante. Toutes vos factures fournisseurs ne basculent pas nécessairement le même jour dans le nouveau circuit : cela dépend aussi de la situation du fournisseur et de l’opération.
Vous n’avez pas besoin d’attendre septembre 2027 sous prétexte que vous êtes micro. L’échéance de 2027 concerne principalement votre propre obligation d’émission et le e-reporting applicable à vos opérations.
Pourquoi avoir une plateforme si je reçois seulement trois factures par mois ?
Parce que vos fournisseurs peuvent être soumis à l’obligation d’émettre électroniquement avant vous. Depuis le 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire sont notamment entrées dans l’obligation d’émission.
Vous pouvez donc recevoir une facture électronique d’un opérateur télécom, d’un fournisseur d’énergie, d’un grand prestataire ou de toute autre entreprise déjà soumise à l’obligation. Le faible volume de factures reçues ne suffit pas à vous placer hors du dispositif.
Votre plateforme doit permettre à ces factures de parvenir jusqu’à votre entreprise par le circuit réglementaire prévu.
Et si je n’émets presque jamais de factures ?
L’absence ou le faible nombre de factures clients ne supprime pas automatiquement votre besoin de réception. Une micro-entreprise peut avoir très peu de chiffre d’affaires ou une activité ponctuelle tout en recevant des factures de fournisseurs professionnels.
La première question à vous poser en 2026 n’est donc pas seulement « comment vais-je émettre ? », mais aussi « où vont arriver mes factures fournisseurs électroniques ? ».
Jusqu’au 1er septembre 2027, puis-je continuer à facturer comme aujourd’hui ?
Pour les micro-entreprises concernées, l’obligation générale d’émission électronique intervient au plus tard le 1er septembre 2027. Jusqu’à cette date, vous pouvez continuer à utiliser votre organisation actuelle pour vos propres factures, sous réserve des règles déjà applicables à votre activité.
Vous pouvez également anticiper volontairement si votre outil est déjà compatible. À partir de septembre 2027, lorsqu’une opération relève du e-invoicing, un simple PDF créé puis envoyé par e-mail ne constituera plus, à lui seul, le circuit réglementaire de facturation électronique.
Si votre solution habituelle est compatible avec la réforme ou connectée à une plateforme agréée, elle pourra continuer à servir d’interface pour créer vos factures.
Je facture une entreprise française : que se passera-t-il en 2027 ?
Si vous êtes établi en France et que vous facturez un client professionnel lui aussi établi en France, une opération entrant dans le champ du e-invoicing devra être facturée électroniquement à compter de votre échéance d’émission.
La facture circulera dans le dispositif prévu par la réforme via une plateforme agréée jusqu’à la plateforme de réception de votre client.
Création d’un PDF puis envoi manuel par e-mail au client.
La facture est transmise par le circuit électronique réglementaire via une plateforme agréée.
Vous pourrez éventuellement continuer à envoyer une représentation ou une information par e-mail, mais cela ne remplacera pas le circuit réglementaire lorsque la facture est soumise au e-invoicing.
Je travaille avec des particuliers : que se passe-t-il ?
Une opération avec un particulier ne suit pas nécessairement le même circuit qu’une facture B2B française entre entreprises établies en France. Vous continuez donc à remettre à votre client le document correspondant selon les règles applicables à votre activité.
Selon la nature de l’opération, certaines données peuvent relever du e-reporting. Le circuit exact dépend du type de client, du pays concerné et de l’opération réalisée.
Il faut donc éviter de résumer la réforme par : « toutes mes factures devront être envoyées à mes clients via une PA ». Ce n’est pas exact.
Je travaille avec des clients étrangers : même chose ?
Là encore, une facture adressée à un client situé à l’étranger ne relève pas nécessairement du même circuit de e-invoicing français qu’une facture B2B entre deux entreprises établies en France.
Selon la nature de l’opération, certaines données peuvent relever du e-reporting. Le circuit exact dépend du type de client, du pays concerné et de l’opération réalisée.
La règle « à partir de septembre 2027, toutes mes factures passent par ma PA » est trop générale.
Je n’ai que des clients particuliers : ai-je quand même besoin d’une plateforme ?
Si vous êtes dans le champ de la réforme, oui, notamment parce que vous pouvez avoir des fournisseurs professionnels. Votre plateforme sert alors au minimum à recevoir les factures électroniques qui vous sont adressées dans le circuit réglementaire.
À partir de 2027, votre organisation devra également prendre en compte les obligations de transmission de données applicables à vos propres opérations.
Est-ce que je suis obligé de payer pour avoir une plateforme ?
Non, pas nécessairement. Plusieurs solutions destinées aux indépendants proposent aujourd’hui un socle de facturation électronique à 0 €, notamment pour la réception.
Mais il faut distinguer le service nécessaire pour être en conformité des fonctionnalités commerciales supplémentaires. Une solution peut proposer gratuitement la réception des factures électroniques et faire payer la comptabilité, un compte bancaire, certaines automatisations, des services avancés ou une assistance particulière.
Pour un micro-entrepreneur qui souhaite d’abord respecter ses obligations, il n’est pas forcément nécessaire de prendre immédiatement un abonnement payant.
Dois-je utiliser la même plateforme pour recevoir et émettre ?
Pas nécessairement. Une entreprise peut organiser son émission et sa réception avec les solutions compatibles avec ses besoins. Mais pour une micro-entreprise, multiplier inutilement les outils risque surtout de compliquer l’organisation.
Si une seule solution peut gérer correctement la réception, l’émission et, lorsque cela s’applique, les transmissions nécessaires au e-reporting, la simplicité sera souvent préférable.
Et si j’utilise déjà Indy, Tiime, Qonto, Shine, Abby ou Pennylane ?
Ne créez surtout pas automatiquement un deuxième compte ailleurs. Commencez par vérifier ce que votre solution actuelle propose. Beaucoup d’acteurs de la facturation, de la comptabilité ou de la banque sont eux-mêmes plateformes agréées ou sont connectés au dispositif.
Votre logiciel habituel peut donc continuer à servir d’interface. L’important est de comprendre quelle solution assure réellement le transport réglementaire, si votre entreprise est correctement enregistrée, où arrivent vos factures et comment vous êtes averti lorsqu’une nouvelle facture est disponible.
Vous pouvez également consulter notre comparatif des plateformes avant d’ajouter un nouvel outil à votre organisation.
Est-ce que mes factures vont changer en 2027 ?
Oui, la réforme fait évoluer certaines données nécessaires au traitement électronique des factures. Lorsque votre obligation d’émission entrera en vigueur, les factures concernées devront notamment comporter les informations exigées par les nouvelles règles applicables.
Si vous utilisez un logiciel de facturation correctement mis à jour, ces évolutions devraient être intégrées directement dans l’outil. C’est l’un des avantages d’une solution maintenue : vous évitez de devoir suivre manuellement chaque évolution technique du format.
Et la mention « TVA non applicable, art. 293 B du CGI » ?
Si vous bénéficiez toujours de la franchise en base et que cette mention s’applique à votre situation, la réforme de la facturation électronique ne vous fait pas automatiquement sortir de ce régime.
Votre régime de TVA détermine notamment si vous collectez ou non la TVA. La réforme de la facturation électronique organise la circulation des factures et de certaines données. Les deux sujets ne doivent pas être confondus.
Ce que vous devez faire maintenant
Pour une micro-entreprise, il n’est pas nécessaire de transformer toute son organisation du jour au lendemain. Quelques vérifications suffisent pour commencer.
Identifiez la plateforme qui vous permet de recevoir les factures électroniques concernées depuis septembre 2026.
E-mail, notification mobile ou alerte dans l’application : sachez comment vous serez prévenu.
S’il gère déjà votre facturation, regardez comment il prévoit la réforme de septembre 2027.
Distinguez au minimum entreprises françaises, particuliers et clients étrangers.
Vérifiez d’abord ce que votre outil actuel et les offres gratuites disponibles permettent déjà de faire.
Le calendrier du micro-entrepreneur en deux dates
Si vous êtes assujetti et dans le champ de la réforme, vous devez être capable de recevoir une facture électronique lorsque votre fournisseur est lui-même soumis à l’obligation d’émission.
Vous devez être prêt à émettre électroniquement les factures B2B françaises concernées et à transmettre les données relevant du e-reporting selon vos opérations.
Alors, micro-entrepreneur : concerné ou pas ?
Oui, si vous êtes dans le champ de la réforme. Mais cela ne signifie pas que vous devez transformer votre micro-entreprise en service comptable ou multiplier les logiciels.
Depuis septembre 2026, votre première priorité pratique est de savoir où et comment vous pouvez recevoir les factures électroniques de vos fournisseurs concernés. Septembre 2027 ajoutera ensuite les obligations correspondant à vos propres opérations : émission électronique pour certaines factures B2B françaises et e-reporting lorsque celui-ci s’applique.
2026 : je m’organise pour recevoir.
2027 : je m’organise aussi pour émettre et transmettre les données nécessaires selon mes opérations.
Et si vous êtes en franchise en base, retenez surtout ceci : ne pas collecter la TVA ne signifie pas automatiquement être hors de la réforme.
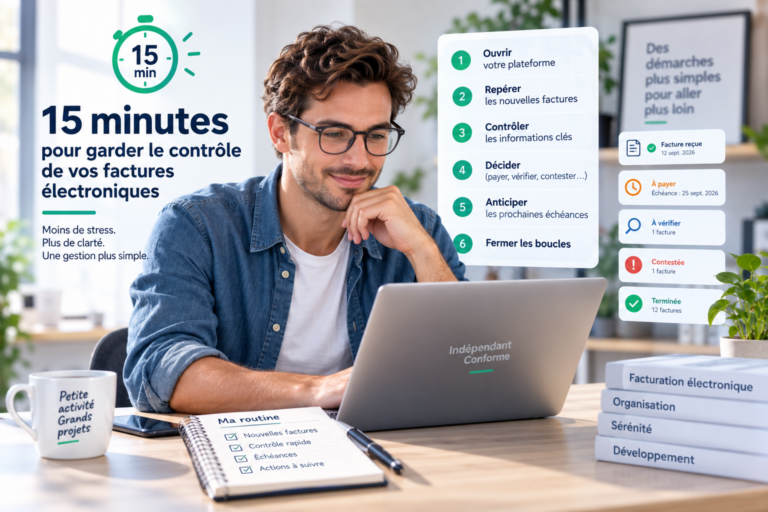
Dans le prochain article de cette série, nous passerons à la pratique avec une routine très simple : « La routine de 15 minutes pour gérer ses factures électroniques ».
Vous êtes micro ? Commencez par vérifier ce que vous avez déjà
Votre logiciel de facturation ou de comptabilité propose peut-être déjà la réception électronique dont vous avez besoin. Comparez avant d’ajouter un nouvel abonnement.
Sources officielles
- DGFiP — À partir de quand suis-je concerné par la réforme de la facturation électronique ?
- DGFiP — Je découvre la facturation électronique
- Ministère de l’Économie — Tout savoir sur la facturation électronique pour les entreprises
- Ministère de l’Économie — Micro-entrepreneur : quelles sont vos obligations ?
- Ministère de l’Économie — Qu’est-ce que l’annuaire de la facturation électronique ?
- Service-Public Entreprendre — Mentions obligatoires sur une facture