TVA et facturation électronique : ce que les indépendants doivent vérifier
Facture électronique et TVA : es-tu vraiment prêt pour les nouvelles règles ? Petits ajustements ou gros pépins à l’horizon, ne laisse rien au hasard !🔍📊
À retenir
Pour les indépendants, auto-entrepreneurs, micro-entreprises, freelances, professions libérales, artisans et commerçants, il faut vérifier à la fois votre régime de TVA, vos mentions de facture, vos clients, votre logiciel, votre plateforme agréée et le e-reporting éventuel.
| Question | Réponse simple |
|---|---|
| Je suis sans TVA, suis-je concerné ? | Oui, vous pouvez être concerné si vous êtes assujetti en franchise en base. |
| La mention TVA non applicable reste-t-elle importante ? | Oui, et elle évolue avec la recodification de la TVA. |
| La réforme change-t-elle les règles de TVA ? | Elle change surtout le circuit de transmission, pas le fond des règles de facturation. |
| Le SIREN client devient-il important ? | Oui, il fait partie des nouvelles mentions attendues. |
| Le e-reporting peut-il concerner la TVA ? | Oui, notamment pour certaines données de transaction ou de paiement. |
| Que doit vérifier un indépendant ? | Régime TVA, mentions, logiciel, clients, plateforme agréée et exports. |
Point clé
Être en franchise en base signifie que vous ne facturez pas la TVA, mais cela ne vous place pas automatiquement hors réforme.
1. La facturation électronique ne supprime pas les règles de TVA
La facturation électronique ne remplace pas les règles de TVA. Elle modifie surtout le circuit de transmission des factures et de certaines données.
Si vous êtes soumis à TVA, vous devez continuer à gérer :
- le montant hors taxe ;
- le ou les taux de TVA ;
- le montant de TVA ;
- le montant TTC ;
- les mentions obligatoires ;
- les éventuelles options de TVA ;
- les données de paiement si elles sont concernées.
Si vous êtes en franchise en base de TVA, vous devez continuer à facturer sans TVA, avec la mention adaptée.
2. Être en franchise en base ne vous sort pas de la réforme
C’est une confusion fréquente. Beaucoup de micro-entrepreneurs pensent : “Je ne facture pas la TVA, donc la facturation électronique ne me concerne pas.”
Ce raisonnement est incomplet. Les entreprises en franchise en base ne collectent pas la TVA, mais elles restent assujetties à la TVA. Elles peuvent donc être soumises à la facturation électronique en réception et en émission.
Cela signifie que vous devez vérifier :
- la réception de vos factures fournisseurs dès 2026 ;
- l’émission de vos factures électroniques en 2027 si vous êtes micro-entreprise ou PME ;
- les clients professionnels concernés ;
- le e-reporting si vous facturez des particuliers ou clients étrangers ;
- les mentions exactes à indiquer sur vos factures.
3. La mention “TVA non applicable” évolue avec la recodification
Point important : la mention utilisée sur les factures sans TVA évolue. À compter du 1er septembre 2026, la mention habituelle liée à l’article 293 B du CGI doit être remplacée par une nouvelle référence issue du code des impositions sur les biens et services.
| Période | Mention à vérifier |
|---|---|
| Avant le 1er septembre 2026 | “TVA non applicable, art. 293 B du CGI” |
| À partir du 1er septembre 2026 | “TVA non applicable, art. L. 223 et s. du code des impositions sur les biens et services (CIBS)” |
avant publication définitive
La mention doit être reprise sans erreur sur vos modèles de facture. Vérifiez toujours la formulation officielle applicable au moment de modifier vos documents.
4. TVA, facture électronique et nouvelles mentions obligatoires
La réforme ajoute des mentions à prévoir dans les factures. Ces informations peuvent avoir un impact concret sur votre logiciel de facturation.
Les nouvelles mentions à prévoir sont notamment :
- le numéro SIREN du client ;
- la catégorie de l’opération : vente, prestation de services ou opération mixte ;
- l’option de paiement de la TVA sur les débits, le cas échéant ;
- l’adresse complète de livraison si elle est différente de l’adresse de facturation.
| Mention | Pourquoi c’est important |
|---|---|
| SIREN du client | Identifier le client professionnel. |
| Catégorie de l’opération | Distinguer vente, service ou opération mixte. |
| TVA sur les débits | Mentionner l’option si elle vous concerne. |
| Adresse de livraison | Utile si elle diffère de l’adresse de facturation. |
| Mention sans TVA | Indispensable si vous êtes en franchise en base. |
5. TVA sur les débits : que signifie cette mention ?
La réforme prévoit une mention relative à l’option de paiement de la TVA sur les débits, lorsque cette option s’applique.
Cela ne concerne pas tous les indépendants. Mais si votre entreprise a opté pour le paiement de la TVA d’après les débits, la mention devra être présente sur les factures concernées.
Point à valider selon votre situation
Le choix entre TVA sur les encaissements et TVA sur les débits dépend de votre activité, de votre régime fiscal et de vos options. Ce point doit être validé avec un professionnel compétent si vous êtes concerné.
6. TVA et e-reporting : pourquoi c’est important ?
Le e-reporting correspond à la transmission de certaines données à l’administration. Pour les petites et micro-entreprises, il suit le calendrier de la facturation électronique, avec une échéance au 1er septembre 2027.
Le e-reporting peut concerner notamment :
- les ventes à des particuliers ;
- les opérations avec des clients étrangers ;
- certaines données de paiement ;
- certaines opérations hors facturation électronique B2B.
7. TVA et données de paiement
Certaines opérations peuvent nécessiter la transmission de données liées au paiement. Cela peut être important si la TVA devient exigible à l’encaissement, notamment pour certaines prestations de services.
Point à vérifier
Les obligations exactes de transmission des données de paiement dépendent de votre situation fiscale et de la nature de vos opérations. Vérifiez votre cas précis avec votre plateforme, votre logiciel ou votre conseil.
| Donnée | Pourquoi la suivre |
|---|---|
| Date de facture | Suivi administratif. |
| Date d’échéance | Relance et paiement. |
| Date d’encaissement | Donnée utile si le paiement est concerné. |
| Montant encaissé | Suivi du règlement. |
| TVA applicable | Si vous êtes soumis à TVA. |
| Taux de TVA | Si plusieurs taux existent. |
| Client | Identifier B2B, B2C ou étranger. |
8. Auto-entrepreneur sans TVA : que vérifier ?
Si vous êtes auto-entrepreneur en franchise en base, vous devez vérifier plusieurs points sur vos factures et dans votre organisation.
À vérifier sur vos factures
- mention sans TVA correcte ;
- absence de TVA facturée ;
- montant HT clair ;
- identité de votre entreprise ;
- identité du client ;
- numéro de facture ;
- description de la prestation ;
- conditions de paiement ;
- SIREN client si professionnel ;
- catégorie de l’opération.
À vérifier pour la réforme
- réception des factures électroniques dès 2026 ;
- émission électronique en 2027 pour les opérations B2B concernées ;
- e-reporting si vous facturez des particuliers ou clients étrangers ;
- logiciel compatible ;
- plateforme agréée ;
- export des données.
9. Indépendant soumis à TVA : que vérifier ?
Si vous facturez la TVA, votre outil doit être plus précis. Une facture électronique ne corrige pas automatiquement une mauvaise règle de TVA.
| À vérifier : | |
|---|---|
| ☐ | taux de TVA applicables ; |
| ☐ | montant HT ; |
| ☐ | montant de TVA ; |
| ☐ | montant TTC ; |
| ☐ | facture d’acompte ; |
| ☐ | facture de solde ; |
| ☐ | avoirs ; |
| ☐ | option TVA sur les débits si concernée ; |
| ☐ | exports comptables ; |
| ☐ | e-reporting éventuel ; |
| ☐ | données de paiement si concernées. |
Déduction
Si vous avez plusieurs types d’activités ou plusieurs taux de TVA, le choix du logiciel devient plus important qu’un simple générateur de PDF.
10. Activité mixte : vente et prestation de services
La catégorie de l’opération devient une mention à prévoir. Vous devrez distinguer les livraisons de biens, les prestations de services et les opérations mixtes.
| Activité | Catégorie probable |
|---|---|
| Consultant | Prestation de services. |
| Formateur | Prestation de services. |
| Artisan qui pose un équipement | Opération mixte possible. |
| Commerçant | Livraison de biens. |
| E-commerce | Livraison de biens ou opération mixte. |
| Profession libérale | Prestation de services. |
selon votre activité
La qualification exacte doit être vérifiée selon votre activité réelle, vos contrats et la nature précise de vos opérations.
11. TVA, clients particuliers et clients étrangers
Clients particuliers
Si vous facturez des particuliers, vous devez surtout vérifier le e-reporting. La facture adressée à un particulier ne suit pas le même circuit B2B qu’une facture à une entreprise française, mais certaines opérations avec des particuliers peuvent entrer dans le champ du e-reporting.
- clients particuliers ;
- ventes B2C ;
- encaissements ;
- TVA ou franchise en base ;
- logiciel de caisse éventuel ;
- plateforme ou solution compatible ;
- export des données.
Clients étrangers
Si vous facturez des clients étrangers, la TVA peut devenir plus complexe.
- pays du client ;
- client professionnel ou particulier ;
- numéro de TVA intracommunautaire si applicable ;
- vente de biens ou prestation ;
- lieu de taxation ;
- e-reporting ;
- données de paiement ;
- devise ;
- justificatifs.
au cas par cas
Les règles de TVA internationale dépendent du pays, du type d’opération, du client et du régime applicable. Vérifiez chaque cas avant d’appliquer une règle générale.
12. TVA et factures fournisseurs reçues
La réforme ne concerne pas seulement les factures que vous envoyez. Vous devrez aussi recevoir des factures électroniques de vos fournisseurs à partir du 1er septembre 2026, quelle que soit votre taille d’entreprise.
Cela peut concerner :
- téléphone ;
- internet ;
- énergie ;
- assurance ;
- logiciel ;
- matériel ;
- fournitures ;
- expert-comptable ;
- sous-traitants.
Si vous êtes soumis à TVA, vos factures fournisseurs peuvent aussi servir au suivi de la TVA déductible. Si vous êtes en franchise en base, vous ne récupérez pas la TVA sur vos achats professionnels dans le cadre de ce régime.
13. Ce que votre logiciel doit permettre
Votre logiciel de facturation doit être capable de gérer votre situation TVA. Un outil qui ne permet pas de paramétrer correctement la TVA peut devenir risqué, même s’il produit de belles factures.
| Fonction | Pourquoi c’est important |
|---|---|
| Facture sans TVA | Pour la franchise en base. |
| Nouvelle mention sans TVA | À partir du 1er septembre 2026. |
| TVA facturée | Si vous êtes redevable. |
| Plusieurs taux | Si votre activité le nécessite. |
| TVA sur les débits | Si l’option vous concerne. |
| Dates d’encaissement | Si les données de paiement sont concernées. |
| E-reporting | Pour particuliers ou clients étrangers. |
| Export | Pour récupérer les données. |
| Plateforme agréée | Pour le circuit de transmission. |
| Avoirs | Pour corriger une facture. |
14. Les erreurs fréquentes à éviter
Erreur n°1 — Croire que “sans TVA” signifie “hors réforme”
Les franchisés en base restent assujettis à la TVA et peuvent être soumis à la facturation électronique en réception et en émission.
Erreur n°2 — Oublier la nouvelle mention sans TVA
À partir du 1er septembre 2026, la mention liée à la franchise en base évolue avec la recodification de la TVA.
Erreur n°3 — Ne pas vérifier les nouvelles mentions
SIREN client, catégorie de l’opération, TVA sur les débits et adresse de livraison font partie des nouvelles mentions prévues.
Erreur n°4 — Choisir un logiciel sans paramétrage TVA sérieux
Un logiciel trop simple peut être insuffisant si vous changez de régime, facturez plusieurs types d’opérations ou avez des clients étrangers.
Erreur n°5 — Oublier le e-reporting
Le e-reporting suit le calendrier de la facturation électronique pour les petites structures et peut concerner les particuliers ou les clients étrangers.
15. Mini-checklist TVA et facturation électronique
| Oui / Non | Point à vérifier |
|---|---|
| ☐ | Je sais si je suis en franchise en base ou soumis à TVA. |
| ☐ | Je sais quelle mention TVA mettre sur mes factures. |
| ☐ | J’ai noté que la mention sans TVA évolue en 2026. |
| ☐ | Mon logiciel permet de facturer sans TVA. |
| ☐ | Mon logiciel permet de facturer avec TVA si nécessaire. |
| ☐ | Je peux gérer plusieurs taux si mon activité l’exige. |
| ☐ | Je sais si l’option TVA sur les débits me concerne. |
| ☐ | Je distingue ventes, prestations et opérations mixtes. |
| ☐ | Je distingue clients professionnels, particuliers et étrangers. |
| ☐ | Je sais si le e-reporting me concerne. |
| ☐ | Je peux recevoir mes factures fournisseurs dès 2026. |
| ☐ | Je peux émettre mes factures électroniques en 2027 si concerné. |
| ☐ | Mon logiciel est relié à une plateforme agréée ou solution compatible. |
| ☐ | Je peux exporter mes données. |
Besoin d’aide pour vérifier vos mentions TVA ?
Vous ne savez pas si vos factures sont prêtes pour la réforme, surtout si vous êtes sans TVA, en micro-entreprise ou avec plusieurs types de clients ?
Sur Indépendant Conforme, nous pouvons vous aider gratuitement à faire un premier repérage : vérifier votre régime TVA, repérer la mention à prévoir, distinguer clients professionnels, particuliers et étrangers, identifier le e-reporting éventuel, regarder si votre logiciel actuel semble adapté, puis préparer la réception 2026 et l’émission 2027.
Si votre situation demande une analyse personnalisée, un accompagnement peut ensuite être proposé au forfait de 149 €.
Conclusion
La TVA reste un point central avec la facturation électronique. La réforme ne supprime pas les règles existantes : elle impose surtout un nouveau circuit de transmission des factures et des données.
Les indépendants doivent donc vérifier leur régime TVA, leurs mentions, leurs clients, leurs opérations, leur logiciel et leur plateforme agréée.
Le point le plus important pour les micro-entrepreneurs est le suivant : être en franchise en base ne signifie pas être hors réforme. Les franchisés en base restent assujettis à la TVA et peuvent être concernés par la réception, l’émission et le e-reporting selon les opérations.
Sur Indépendant Conforme, nous vous aidons à avancer étape par étape, avec une première aide gratuite et un accompagnement possible au forfait de 149 € si vous souhaitez aller plus loin.
FAQ — TVA et facturation électronique
La facturation électronique concerne-t-elle les entreprises sans TVA ?
Oui. Les entreprises bénéficiant de la franchise en base restent assujetties à la TVA, même si elles ne la facturent pas. Elles peuvent donc être soumises à la facturation électronique en réception et en émission.
Quelle mention mettre sur une facture sans TVA ?
Avant le 1er septembre 2026, la mention courante est “TVA non applicable, art. 293 B du CGI”. À partir du 1er septembre 2026, la mention à prévoir devient “TVA non applicable, art. L. 223 et s. du code des impositions sur les biens et services (CIBS)”.
La réforme change-t-elle les règles de TVA ?
La réforme modifie surtout le processus de transmission de la facture. Les règles de fond liées à votre régime TVA doivent toujours être vérifiées selon votre situation.
Quelles nouvelles mentions sont liées à la facturation électronique ?
Les nouvelles mentions prévues incluent le SIREN du client, la catégorie de l’opération, l’option de paiement de la TVA sur les débits le cas échéant et l’adresse de livraison si elle diffère de l’adresse de facturation.
Le e-reporting concerne-t-il aussi la TVA ?
Oui, le e-reporting peut inclure des données de transaction et de paiement. Pour les micro, petites et moyennes entreprises, il suit le calendrier de la facturation électronique, avec une échéance au 1er septembre 2027.
Sources officielles à consulter
Les règles peuvent évoluer. Pour une vérification à jour, consultez les pages officielles suivantes :
- impots.gouv.fr — Franchise en base, micro-entrepreneur ou auto-entrepreneur : suis-je concerné ?
- impots.gouv.fr — Je facture sans TVA : suis-je concerné par la facturation électronique ?
- Entreprendre Service Public — Tout savoir sur la facturation
- Entreprendre Service Public — Documents commerciaux d’une micro-entreprise
- Ministère de l’Économie — Tout savoir sur la facturation électronique
Outils à regarder selon votre profil
Ces pistes ne remplacent pas un diagnostic, mais elles permettent de comparer rapidement les besoins les plus fréquents : compte pro, facturation, comptabilité ou accompagnement.
À regarder si vous voulez combiner compte pro, facturation simple et organisation administrative claire.
À regarder si vous cherchez une solution orientée facturation électronique et gestion simple.
À regarder si vous êtes micro-entrepreneur et voulez une prise en main très directe.
À regarder si votre priorité est le compte pro, les justificatifs et l’organisation financière.
Besoin de choisir la bonne plateforme ?
Un appel totalement gratuit permet de clarifier votre statut, vos obligations, les outils à regarder et les erreurs à éviter.
✦ Accompagnement
Besoin d’aide pour vous mettre en conformité ?
Installation guidée, prise en main complète — tout en visio, sans accès à vos identifiants. Diagnostic gratuit, puis formules à partir de 149 €.
Publications similaires
Choisir une plateforme agréée pour indépendants
Une méthode simple pour aider les indépendants, freelances et micro-entrepreneurs à choisir une plateforme agréée adaptée à leur facturation électronique.
Logiciel de facturation gratuit : avantages et limites
Un logiciel de facturation gratuit peut aider les indépendants à gagner du temps, mais il faut connaître ses limites avant de l’utiliser pour sa facturation électronique.
Micro-entreprise sans TVA et facturation électronique
Tu penses être tranquille sans TVA ? Détrompe-toi, la réforme te concerne aussi ! Découvre comment la facturation électronique va impacter ta micro-entreprise et ce que tu dois faire.
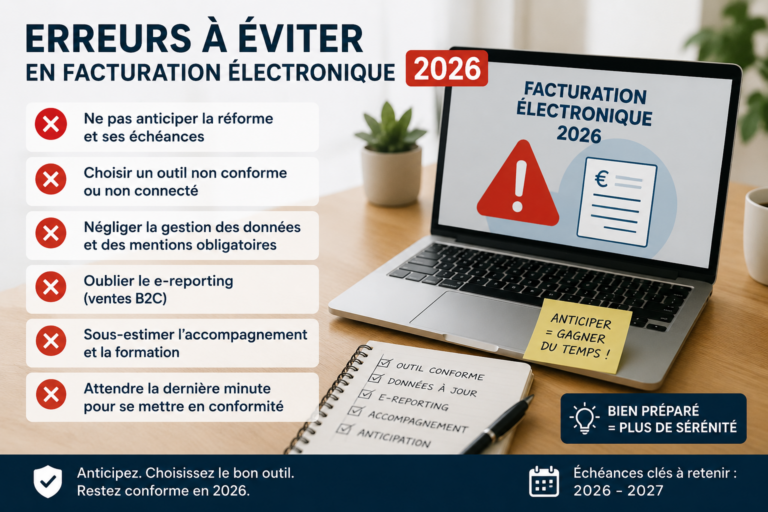
Erreurs à éviter en facturation électronique 2026
Anticiper la facturation électronique 2026 permet d’éviter les erreurs les plus fréquentes : mauvais outil, données incomplètes, e-reporting oublié ou préparation trop tardive.
Préparer la facturation électronique en 5 étapes
Le passage à la facturation électronique te stresse ? Découvre comment transformer cette obligation en un jeu d’enfant en 5 étapes. Simplifie ta vie d’entrepreneur, t’as tout à y gagner ! 🚀
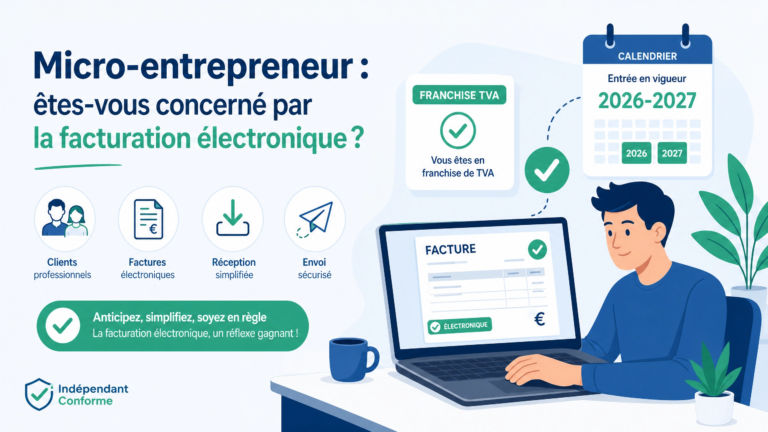
Micro-entrepreneur : êtes-vous concerné par la facturation électronique ?
Micro-entrepreneur, franchise en base de TVA, clients particuliers ou professionnels : découvrez ce qui change en 2026 et 2027 avec la facturation électronique.