Facture reçue par mail : dois-je encore la conserver ?
Votre fournisseur vous envoie un PDF alors que la facture électronique est déjà arrivée sur votre plateforme agréée. Que faut-il réellement conserver ? PDF, Factur-X, format original, e-mail : faisons le tri.
Vous recevez une facture fournisseur sur votre plateforme agréée. Quelques minutes plus tard, votre fournisseur vous envoie également un PDF par e-mail. Que faire ? Le garder dans Gmail ? Le télécharger dans un dossier « Factures » ? L’envoyer au comptable ? Ou le supprimer puisque la facture est déjà arrivée par le circuit électronique ?
Avec la facturation électronique, il faut surtout éviter de confondre la facture électronique originale, sa représentation lisible et l’e-mail qui peut éventuellement l’accompagner.
Pour une facture B2B française concernée par la réforme, un PDF ordinaire reçu par e-mail n’est pas, à lui seul, la facture électronique officielle.
Un PDF envoyé par mail n’est pas une facture électronique au sens de la réforme
La DGFiP est très claire sur ce point. Une facture électronique doit être émise, transmise et reçue sous forme dématérialisée selon le circuit prévu par la réforme, comporter les données requises sous une forme structurée et être transmise par l’intermédiaire d’une plateforme agréée.
Un simple fichier PDF joint à un e-mail ne suffit donc pas, à lui seul, à transformer le document en facture électronique au sens du nouveau dispositif.
PDF ordinaire envoyé par mail ≠ facture électronique au sens de la réforme.
Cela ne signifie évidemment pas qu’un PDF est inutile. Il peut être pratique pour lire rapidement la facture, la visualiser, l’envoyer à un collaborateur ou travailler dessus. Mais pour les opérations B2B françaises concernées par la réforme, il ne faut plus automatiquement considérer la pièce jointe de votre e-mail comme votre document électronique de référence.
Attention : tous les PDF ne se valent pas
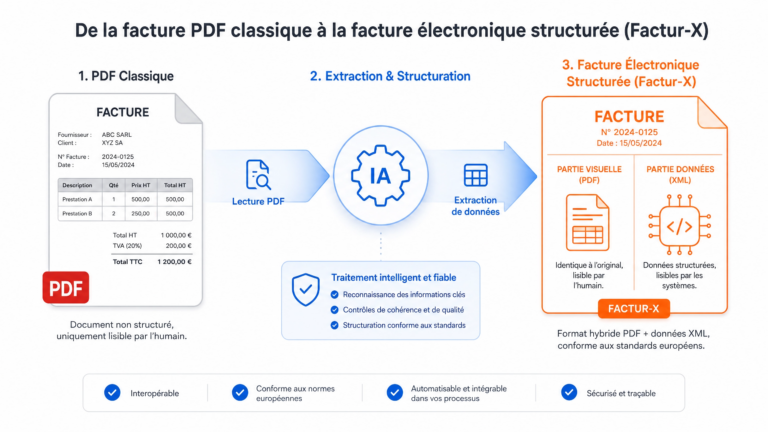
Il existe une nuance importante : Factur-X.
Un fichier Factur-X associe une représentation lisible au format PDF/A-3 et des données structurées XML intégrées au fichier. Il s’agit donc d’un format hybride conçu pour être à la fois lisible par une personne et exploitable automatiquement par les systèmes informatiques.
Un PDF ordinaire envoyé par e-mail n’est pas une facture électronique. En revanche, un fichier Factur-X associe une représentation PDF/A-3 et des données structurées XML. Si ce fichier constitue le format original reçu, c’est bien l’ensemble du fichier Factur-X qu’il faut conserver.
Il ne faut donc surtout pas extraire uniquement la partie visuelle du document, la transformer en PDF classique puis considérer que l’original Factur-X n’a plus d’intérêt. Ce serait perdre la partie structurée qui fait précisément partie du format électronique.
Et si je reçois la facture sur ma PA ET le PDF par mail ?
C’est une situation que vous risquez de rencontrer, notamment pendant la période de transition. Vous pourriez avoir la facture électronique dans votre plateforme agréée, un document PDF identique ou presque identique dans votre boîte mail et éventuellement un message du fournisseur vous indiquant que sa facture vient d’être émise.
La facture circule dans le circuit électronique réglementaire.
Vous pouvez recevoir une copie, une représentation lisible ou simplement une information.
Il ne s’agit pas pour autant de deux factures à comptabiliser ou à payer. Le principal risque est organisationnel : traiter deux fois le même achat, transmettre deux fois la pièce à votre comptable ou, dans le pire des cas, préparer deux règlements.
PA → comptabilité d’un côté et e-mail → téléchargement PDF → comptabilité de l’autre. Vous recréeriez inutilement les doublons que la facturation électronique doit justement aider à réduire.
Que faut-il réellement conserver ?
Pour une facture électronique, il faut conserver le fichier dans son format original, tel qu’il a été transmis ou mis à disposition par le circuit électronique. Le PDF lisible peut être conservé pour la gestion, mais il ne remplace pas automatiquement le format original.
Le BOFiP donne notamment l’exemple d’une facture reçue au format XML : l’entreprise doit conserver ce fichier XML dans son format informatique original. Elle peut parallèlement disposer d’une représentation PDF pour ses besoins pratiques, mais cette représentation ne remplace pas l’original.
À conserver conformément aux obligations applicables : XML, Factur-X ou autre format électronique reçu.
Peut être utile pour lire, classer ou travailler, mais ne remplace pas automatiquement le fichier original.
Autrement dit, votre future organisation documentaire ne doit pas consister à transformer systématiquement toutes les factures électroniques en simples PDF puis à supprimer les fichiers d’origine.
Pour éviter ce tri manuel entre PDF de confort et fichier original, certaines plateformes conservent directement le format électronique tel qu’il a été reçu. Shine propose par exemple une réception et une conservation des factures électroniques dans un espace unique, ce qui évite de dépendre uniquement de votre boîte mail.
Mais on dit aussi qu’une facture doit être conservée 10 ans…
Oui. Et c’est ici qu’il faut distinguer les obligations comptables et les obligations fiscales.
Les factures clients et fournisseurs constituent des pièces comptables. À ce titre, les documents comptables et pièces justificatives doivent être conservés pendant 10 ans à compter de la clôture de l’exercice.
Parallèlement, les règles fiscales prévoient notamment une conservation des factures électroniques dans leur format informatique original pendant six ans.
Ces durées correspondent à des obligations juridiques différentes. Pour votre organisation, retenez surtout qu’une facture est une pièce comptable à conserver sur la durée requise et que, pour une facture électronique, le format électronique original doit également être préservé pendant la durée fiscale applicable.
La mauvaise méthode serait donc : « je télécharge un PDF, je supprime le reste et je garde uniquement ce PDF pendant dix ans ».
Est-ce que je dois imprimer mes factures électroniques ?
Non. Recevoir une facture électronique pour ensuite l’imprimer, la ranger dans un classeur et considérer la feuille de papier comme votre archive principale irait à l’encontre de la logique même du dispositif.
Vous pouvez évidemment imprimer ponctuellement une facture si cela vous aide à travailler, à vérifier un dossier ou à préparer une réunion. Mais l’impression papier ne remplace pas le fichier électronique dont le format doit être conservé.
Une facture électronique se conserve d’abord comme un document électronique.
Est-ce que je peux juste laisser toutes mes factures sur ma plateforme ?
C’est plus délicat. Votre plateforme peut proposer des fonctions de conservation, d’archivage, de recherche et d’export particulièrement pratiques. Mais il ne faut pas partir du principe que « puisque c’est sur ma PA, je n’ai plus rien à vérifier pendant dix ans ».
Avant de vous reposer totalement sur une solution, posez quelques questions très concrètes :
- pendant combien de temps les factures restent-elles accessibles ?
- dans quels formats sont-elles conservées ?
- pouvez-vous exporter les fichiers originaux ?
- que se passe-t-il si vous résiliez votre abonnement ?
- que se passe-t-il si vous changez de plateforme ?
- comment récupérez-vous vos archives ?
Votre obligation reste de pouvoir conserver et présenter les pièces nécessaires conformément aux règles applicables. Le choix d’un prestataire ne doit donc pas vous empêcher de récupérer vos propres documents.
Et si je change de plateforme agréée ?
C’est précisément une bonne raison de ne pas penser votre PA comme un coffre-fort éternel. Changer de solution ne doit pas vous faire perdre l’historique dont vous avez besoin pour répondre à vos obligations comptables et fiscales.
Avant de quitter une plateforme, il est donc prudent de vérifier les possibilités d’export et de récupérer les factures et documents nécessaires dans les formats adéquats.
Avant de sélectionner une plateforme, posez la question : « Puis-je facilement récupérer toutes mes factures et leurs formats originaux si je pars ? »
Une plateforme extrêmement simple à rejoindre mais compliquée à quitter n’est pas forcément le meilleur choix à long terme.
Et l’e-mail du fournisseur, je peux le supprimer ?
Pas toujours. Il faut distinguer la pièce jointe qui n’est qu’une copie de facture de l’e-mail qui contient lui-même une information commerciale utile.
Par exemple, un message peut contenir une explication sur une modification de prix, une confirmation de commande, un accord concernant un délai, une précision relative à la prestation, un échange sur un litige ou une preuve de réclamation.
Il accompagne simplement une copie de facture déjà présente dans votre circuit électronique.
Il contient un accord, une précision contractuelle, une contestation ou un élément pouvant avoir sa propre valeur.
Les correspondances commerciales, y compris électroniques, sont en principe à conserver pendant 5 ans. Il ne faut donc pas supprimer mécaniquement tous les e-mails dès qu’une facture est présente sur votre PA.
Gmail ou Outlook ne doivent plus être votre système d’archivage des factures
Avant la réforme, beaucoup d’indépendants retrouvaient leurs anciennes factures avec une méthode très simple : recherche Gmail, nom du fournisseur, mot « facture », puis ouverture de la pièce jointe. Cette méthode fonctionne souvent… jusqu’au jour où elle ne fonctionne plus.
Compte supprimé, changement d’adresse, boîte saturée, message effacé, problème de synchronisation ou simple difficulté à retrouver le bon document : une messagerie n’est pas forcément le meilleur endroit pour organiser plusieurs années de pièces comptables.
Le mail est la sonnette. La plateforme agréée est la boîte aux lettres. La conservation est votre archive.
Ces trois fonctions peuvent éventuellement être réunies dans les mêmes outils, mais il est utile de les distinguer pour savoir exactement où se trouve votre document de référence.
Et mon expert-comptable ?
Si votre expert-comptable dispose directement des factures électroniques via votre logiciel ou votre plateforme, vous pourrez peut-être supprimer une grande partie de l’ancienne routine : télécharger le PDF, le renommer, puis l’envoyer manuellement au cabinet.
C’est l’un des gains potentiels de la réforme. Mais vérifiez malgré tout qui assure réellement la conservation des originaux électroniques et pendant quelle durée. Le fait que votre comptable dispose d’une facture pour effectuer votre comptabilité ne signifie pas automatiquement que vous pouvez oublier toute question de conservation.
« Dans notre organisation, où sont conservés les originaux électroniques et comment puis-je les récupérer ? »
La méthode la plus simple
Pour une petite entreprise, il n’est pas nécessaire de créer une architecture documentaire compliquée. L’essentiel est de ne pas mélanger les différents rôles des documents.
Elle entre dans le circuit électronique réglementaire.
Elle vous prévient de l’arrivée du document.
Il peut servir de copie de confort sans créer un deuxième circuit comptable.
Contrôle, comptabilisation, paiement et conservation suivent votre organisation.
Faut-il donc encore conserver les factures reçues par mail ?
Si le PDF n’est qu’une copie d’une facture électronique déjà reçue
Vous n’avez pas besoin d’en faire une deuxième archive de référence simplement parce qu’il est arrivé par e-mail. Ce qui compte est de conserver correctement la facture électronique et son format original.
Si le fichier reçu est un Factur-X original
Ne le traitez pas comme un simple PDF. Le fichier Factur-X contient à la fois une représentation PDF/A-3 et des données structurées XML. L’ensemble constitue le fichier à conserver lorsqu’il s’agit du format original reçu.
Si l’opération n’entre pas dans le circuit de facturation électronique
La situation peut être différente. Toutes les factures reçues dans votre activité ne basculent pas nécessairement dans le même circuit : certaines opérations étrangères ou hors champ peuvent notamment relever d’autres modalités. Ne supprimez donc jamais un document uniquement parce qu’il vous est parvenu par e-mail sans avoir identifié sa nature.
Si l’e-mail contient une information commerciale importante
Conservez l’e-mail pour cette information, indépendamment du traitement de la facture elle-même.
Ce qu’il faut retenir
La réforme de la facturation électronique ne signifie pas « plus besoin de conserver ses factures ». Elle change surtout leur mode de transmission et oblige à mieux distinguer la facture électronique originale de ses éventuelles copies ou représentations.
Un PDF ordinaire envoyé par e-mail n’est pas, à lui seul, une facture électronique. Pour une facture électronique, il faut conserver le fichier dans son format original tel qu’il a été transmis ou mis à disposition par le circuit électronique.
Le PDF lisible reste parfaitement utile pour la gestion quotidienne, mais il ne remplace pas automatiquement le format original. Et dans le cas de Factur-X, n’oubliez pas que le fichier contient à la fois la représentation PDF et les données XML structurées.
La meilleure organisation sera donc celle qui vous permettra encore de retrouver facilement vos factures dans plusieurs années, même si vous avez entre-temps changé de logiciel, de comptable ou de plateforme.
Dans le prochain article de cette série, nous répondrons à une question essentielle pour les plus petites structures : « Je suis micro-entrepreneur : suis-je concerné par la facturation électronique ? »
Choisissez une plateforme qui ne vous enferme pas
Réception, notifications, export des originaux, comptabilité et conservation : avant de choisir votre plateforme, regardez aussi ce qui se passera le jour où vous voudrez récupérer vos documents.
Sources officielles
- DGFiP — PDF envoyé par mail et facture électronique
- DGFiP — Formats de facturation électronique et Factur-X
- BOFiP — Conservation des factures dans leur format original
- Service-Public Entreprendre — Délais de conservation des documents pour les entreprises