E-invoicing et e-reporting : comprendre la différence simplement
Factures électroniques obligatoires, mais quelle est la différence entre e-invoicing et e-reporting ? Simplifie-toi la vie et découvre comment anticiper ce changement pour ton activité ! 📈💡
L’e-invoicing correspond à la facturation électronique entre entreprises. L’e-reporting correspond à la transmission de certaines données à l’administration pour des opérations qui ne relèvent pas de la facture électronique B2B classique, notamment les ventes à des particuliers ou certaines opérations avec l’étranger.
Résumé rapide : deux obligations différentes
La réforme de la facturation électronique ne se limite pas à “envoyer des factures numériques”. Elle organise deux grands mécanismes : l’e-invoicing et l’e-reporting.
Ces deux notions sont souvent mélangées, alors qu’elles répondent à des situations différentes. L’e-invoicing concerne surtout les factures entre entreprises établies en France. L’e-reporting concerne surtout la transmission de données pour des opérations qui ne passent pas par la facture électronique B2B classique.
Pour un indépendant, le bon réflexe consiste à regarder ses clients. Si vous facturez une entreprise française, vous êtes plutôt dans la logique de l’e-invoicing. Si vous facturez un particulier ou un client étranger, vous pouvez être plutôt dans la logique de l’e-reporting.
| Notion | Définition simple | Exemple concret |
|---|---|---|
| E-invoicing | Facturation électronique entre entreprises | Un consultant facture une société française. |
| E-reporting | Transmission de données à l’administration | Un commerçant vend à des particuliers ou un freelance facture un client étranger. |
| Plateforme agréée | Outil habilité à gérer les flux prévus par la réforme | La plateforme transmet les factures ou les données nécessaires. |
Qu’est-ce que l’e-invoicing ?
L’e-invoicing désigne la facturation électronique entre entreprises. Il s’agit d’un circuit dans lequel une facture est émise, transmise et reçue sous forme électronique, via une plateforme agréée ou une solution compatible reliée à une plateforme.
Dans le cadre français, l’e-invoicing concerne les opérations réalisées entre entreprises établies en France et assujetties à la TVA française. Cela inclut aussi les entreprises bénéficiant de la franchise en base de TVA.
Le point important est le suivant : une facture PDF envoyée par email n’est pas automatiquement une facture électronique conforme. L’e-invoicing repose sur un flux structuré, avec des données lisibles et transmises dans le cadre prévu par la réforme.
Dire “j’envoie déjà mes factures en PDF, donc je fais déjà de l’e-invoicing” est une confusion. Le PDF est un fichier. L’e-invoicing est un circuit de transmission conforme.
Exemples d’e-invoicing
- Un graphiste freelance facture une société française.
- Un consultant facture une PME établie en France.
- Un artisan facture un syndic ou une entreprise française.
- Une micro-entreprise facture un client professionnel français.
- Une société facture une autre société établie en France.
Dans ces cas, il faut vérifier si l’opération entre dans le champ de la facturation électronique obligatoire. Si oui, l’émission et la réception devront suivre le calendrier prévu par la réforme.
Qu’est-ce que l’e-reporting ?
L’e-reporting désigne la transmission à l’administration de certaines données d’opérations. Il ne s’agit pas forcément d’envoyer une facture électronique au client. Il s’agit plutôt de transmettre des informations relatives à des ventes, prestations ou paiements.
L’e-reporting concerne notamment certaines opérations qui ne relèvent pas de l’e-invoicing. C’est le cas, par exemple, des opérations avec des particuliers ou avec des opérateurs établis à l’étranger.
Pour les indépendants, cette notion est très importante. Beaucoup pensent que s’ils facturent seulement des particuliers, ils ne sont pas concernés par la réforme. Ce raisonnement est trop rapide : les opérations B2C peuvent relever du e-reporting.
Clients particuliers
Les factures aux particuliers ne relèvent pas de l’e-invoicing B2B, mais certaines données peuvent être transmises via l’e-reporting.
Clients étrangers
Certaines opérations internationales peuvent relever du e-reporting plutôt que de la facturation électronique B2B française.
Données de transaction
L’administration peut recevoir des données relatives aux opérations réalisées.
Données de paiement
Dans certains cas, des données liées aux encaissements peuvent aussi être transmises.
La différence simple entre e-invoicing et e-reporting
Pour comprendre rapidement, il faut se poser une question : est-ce que j’envoie une facture à une entreprise française concernée par la réforme, ou est-ce que je réalise une opération qui n’entre pas dans ce circuit B2B classique ?
Dans le premier cas, on parle plutôt d’e-invoicing. Dans le second, on parle plutôt d’e-reporting.
| Question | E-invoicing | E-reporting |
|---|---|---|
| À quoi ça sert ? | Transmettre une facture électronique entre entreprises. | Transmettre certaines données d’opérations à l’administration. |
| Client typique | Entreprise française. | Particulier, client étranger ou opération hors e-invoicing. |
| Document envoyé au client | Facture électronique. | Pas forcément une facture électronique envoyée au client. |
| Exemple simple | Une facture envoyée à une société française. | Une vente réalisée à un particulier. |
| Outil nécessaire | Plateforme agréée ou solution compatible. | Plateforme agréée ou solution capable de transmettre les données attendues. |
La méthode la plus simple
Classez vos ventes en trois colonnes : clients professionnels français, clients particuliers, clients étrangers. Vous verrez beaucoup plus vite ce qui relève de l’e-invoicing et ce qui relève du e-reporting.
Comment savoir ce qui s’applique selon vos clients ?
Le type de client est la clé. Une même entreprise peut être concernée à la fois par l’e-invoicing et par l’e-reporting si elle a plusieurs types de clients.
Par exemple, un photographe peut travailler avec des particuliers pour des mariages et avec des entreprises pour des photos professionnelles. Un formateur peut avoir des clients particuliers et des clients sociétés. Un artisan peut facturer des particuliers, des syndics, des entreprises et parfois des collectivités.
Dans ces situations mixtes, il ne faut pas chercher une seule réponse globale. Il faut traiter chaque flux selon sa nature.
Client professionnel français
Si vous facturez une entreprise française, un indépendant français, une société, un artisan, un commerçant ou une profession libérale établie en France, vous êtes probablement dans la logique de l’e-invoicing, sous réserve que l’opération entre bien dans le champ de la réforme.
Client particulier
Si vous facturez un particulier, vous n’êtes pas dans la logique classique de la facture électronique B2B. En revanche, l’opération peut relever du e-reporting.
Client étranger
Si vous facturez un client établi à l’étranger, la facturation électronique B2B française ne s’applique pas forcément comme pour un client français. Certaines opérations avec l’étranger peuvent toutefois relever du e-reporting.
Client public
Si vous facturez une entité publique, il existe déjà un circuit spécifique avec Chorus Pro dans les situations concernées. Ce cas doit être traité séparément des clients professionnels privés.
Freelance B2B
Vous facturez surtout des sociétés françaises : vous devez préparer l’e-invoicing.
Commerce B2C
Vous vendez surtout à des particuliers : surveillez surtout le e-reporting.
Activité mixte
Vous facturez entreprises et particuliers : vous devrez distinguer les deux flux.
Clients étrangers
Vous travaillez hors France : vérifiez les opérations concernées par l’e-reporting.
Auto-entrepreneur : suis-je concerné par les deux ?
Oui, un auto-entrepreneur peut être concerné par l’e-invoicing et par l’e-reporting selon ses clients et ses opérations. Le fait d’être en franchise en base de TVA ne suffit pas à exclure automatiquement l’entreprise de la réforme.
Si l’auto-entrepreneur facture des entreprises françaises, il peut être concerné par l’e-invoicing. S’il facture des particuliers ou des clients étrangers, il peut être concerné par le e-reporting. S’il reçoit des factures de fournisseurs, il devra aussi pouvoir recevoir des factures électroniques dès l’échéance prévue.
Le bon raisonnement
Ne partez pas de votre statut uniquement. Partez de vos flux : qui vous facture, qui vous paye, qui vous achetez, qui vous vendez, et dans quel pays se trouve votre client.
Un micro-entrepreneur qui travaille uniquement avec des particuliers n’a pas le même profil qu’un freelance qui facture des PME. Mais les deux peuvent être concernés par une partie de la réforme.
Checklist pour ne pas mélanger e-invoicing et e-reporting
La meilleure façon de se préparer est de classer vos opérations avant de choisir un outil. Cette étape est simple, mais elle permet d’éviter les mauvaises décisions.
Checklist pratique
- Je liste mes clients professionnels français.
- Je liste mes clients particuliers.
- Je liste mes clients étrangers.
- Je distingue mes factures B2B de mes ventes B2C.
- Je vérifie si je facture des entités publiques via Chorus Pro.
- Je mets à jour les SIREN ou SIRET de mes clients professionnels.
- Je vérifie comment je reçois mes factures fournisseurs.
- Je choisis une solution capable de gérer l’e-invoicing et/ou l’e-reporting selon mon activité.
- Je ne confonds pas facture PDF, facture électronique et transmission de données.
Les erreurs fréquentes
La première erreur consiste à croire que l’e-invoicing et l’e-reporting désignent la même chose. Ce sont deux mécanismes de la même réforme, mais ils ne répondent pas aux mêmes situations.
La deuxième erreur consiste à croire que seuls les professionnels qui facturent la TVA sont concernés. Les entreprises en franchise en base peuvent aussi entrer dans le champ de la réforme.
La troisième erreur consiste à penser que les clients particuliers ne posent aucun sujet. Les factures aux particuliers ne sont pas soumises à l’e-invoicing B2B, mais certaines opérations peuvent relever du e-reporting.
La quatrième erreur consiste à choisir un logiciel uniquement pour faire des factures, sans vérifier s’il saura gérer les flux liés à la réforme : réception, émission, données, statuts, paiement et transmission.
Conseil simple
Avant de comparer les logiciels, notez trois colonnes sur une feuille : B2B France, particuliers, étranger. C’est la base pour comprendre vos obligations.
Conclusion : une différence essentielle pour rester conforme
Comprendre la différence entre e-invoicing et e-reporting est indispensable pour éviter les erreurs. L’e-invoicing concerne les factures électroniques entre entreprises. L’e-reporting concerne la transmission de données pour certaines opérations hors facturation électronique B2B classique.
Pour un indépendant, la réforme devient plus simple lorsqu’on cesse de raisonner uniquement avec le mot “facture”. Il faut regarder les flux : qui est le client, où il est établi, quelle est l’opération, et quelles données doivent circuler.
La bonne stratégie consiste donc à classer vos clients, vérifier vos modèles de factures, mettre vos données au propre et choisir un outil adapté à votre activité réelle.
FAQ — E-invoicing et e-reporting
Quelle est la différence entre e-invoicing et e-reporting ?
L’e-invoicing correspond à la facturation électronique entre entreprises. L’e-reporting correspond à la transmission de certaines données d’opérations à l’administration, notamment pour des ventes à des particuliers ou certaines opérations avec l’étranger.
L’e-invoicing concerne-t-il les clients particuliers ?
Non, les clients particuliers ne relèvent pas de la facturation électronique B2B classique. En revanche, certaines opérations avec des particuliers peuvent relever du e-reporting.
L’e-reporting remplace-t-il la facture ?
Non. L’e-reporting ne signifie pas forcément qu’une facture électronique est envoyée au client. Il s’agit de transmettre certaines données à l’administration selon les règles prévues.
Un auto-entrepreneur est-il concerné par l’e-invoicing ?
Oui, s’il facture des clients professionnels français entrant dans le champ de la réforme. Le fait d’être en franchise en base de TVA ne suffit pas à l’exclure automatiquement.
Un auto-entrepreneur est-il concerné par l’e-reporting ?
Il peut l’être, notamment s’il réalise des opérations avec des particuliers ou des clients établis à l’étranger. Il faut analyser la nature exacte de l’activité et des clients.
Faut-il une plateforme agréée pour les deux ?
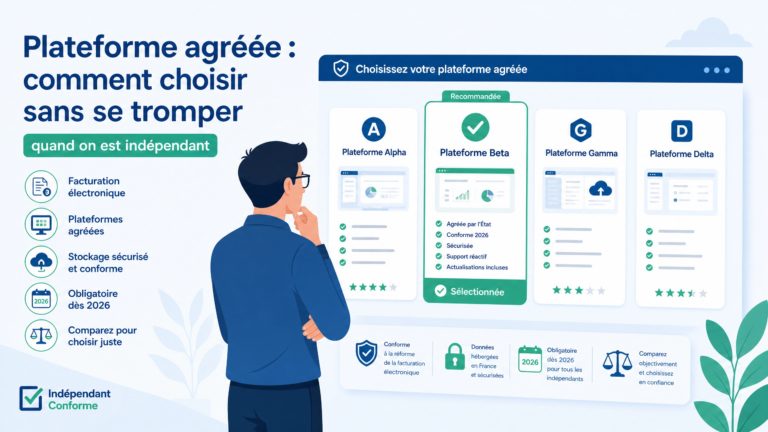
La plateforme agréée joue un rôle central dans la réforme, car elle peut assurer les fonctionnalités prévues en matière de facturation électronique et de e-reporting : émission, réception, transmission de factures et transmission de données.
Sources officielles utiles
Cet article s’appuie sur les informations publiques disponibles auprès des sites officiels suivants :
Outils à regarder selon votre profil
Ces pistes ne remplacent pas un diagnostic, mais elles permettent de comparer rapidement les besoins les plus fréquents : compte pro, facturation, comptabilité ou accompagnement.
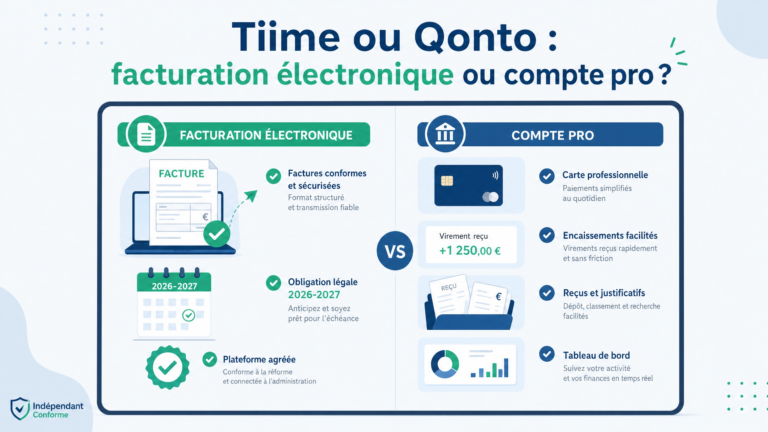
À regarder si vous voulez combiner compte pro, facturation simple et organisation administrative claire.
À regarder si vous cherchez une solution orientée facturation électronique et gestion simple.
À regarder si vous êtes micro-entrepreneur et voulez une prise en main très directe.
À regarder si votre priorité est le compte pro, les justificatifs et l’organisation financière.
Besoin de choisir la bonne plateforme ?
Un appel totalement gratuit permet de clarifier votre statut, vos obligations, les outils à regarder et les erreurs à éviter.
✦ Accompagnement
Besoin d’aide pour vous mettre en conformité ?
Installation guidée, prise en main complète — tout en visio, sans accès à vos identifiants. Diagnostic gratuit, puis formules à partir de 149 €.