Facturation électronique et particuliers : que faire si je facture des clients B2C ?
Facturer des particuliers et rester dans les clous, c’est possible ? Plonge dans les nouvelles règles du jeu pour éviter les pièges de l’e-reporting. Prêt à maîtriser la facturation B2C ?
Si vous facturez des particuliers, vous n’êtes pas dans le cas classique de la facture électronique entre entreprises. En revanche, vous pouvez être concerné par le e-reporting, c’est-à-dire la transmission de certaines données relatives à vos opérations.
Résumé rapide : particuliers, B2C et réforme
La facturation électronique obligatoire vise d’abord les échanges entre professionnels, c’est-à-dire les opérations B2B. Si vous facturez un particulier, vous n’êtes pas dans cette logique classique de facture électronique entre entreprises.
Mais attention : cela ne veut pas dire que rien ne change. Les entreprises qui facturent des particuliers peuvent être concernées par le e-reporting. Il ne s’agit pas d’envoyer une facture électronique au client particulier, mais de transmettre certaines données d’opérations à l’administration.
Pour un indépendant, la difficulté est donc de bien distinguer trois situations : les clients professionnels, les clients particuliers et les clients publics. Chaque cas suit une logique différente.
| Type de client | Logique principale | Point à retenir |
|---|---|---|
| Client professionnel français | Facturation électronique B2B | La facture électronique devient obligatoire selon le calendrier 2026-2027. |
| Client particulier | B2C et e-reporting | Vous pouvez être concerné par la transmission de données, même sans facture électronique B2B. |
| Client public | Chorus Pro | Les factures vers le secteur public ont déjà un circuit électronique spécifique. |
| Client étranger | Cas à analyser | Certaines opérations peuvent aussi relever du e-reporting. |
Qu’est-ce qu’un client B2C ?
B2C signifie “business to consumer”. En français, cela désigne une vente ou une prestation réalisée par une entreprise à destination d’un particulier. Le client achète pour son usage personnel, familial ou privé, et non pour son activité professionnelle.
Un client B2C peut être une personne qui achète un service, un produit, une intervention, une séance, une réparation, un accompagnement ou une prestation directement auprès d’un indépendant ou d’une petite entreprise.
Exemple B2C
Un particulier fait appel à un artisan pour une petite réparation à domicile.
Exemple B2C
Une personne réserve une séance de coaching, de bien-être ou de formation personnelle.
Exemple non B2C
Une société commande une prestation de conseil pour son activité.
Exemple non B2C
Un indépendant achète un service pour son entreprise et demande une facture professionnelle.
La distinction est importante, car la réforme ne traite pas de la même manière une facture adressée à une entreprise et une opération réalisée avec un particulier.
Faut-il faire une facture à un particulier ?
La réforme de la facturation électronique ne supprime pas les règles habituelles de facturation. Dans certains cas, vous devez toujours remettre une facture, une note, un justificatif ou un document récapitulatif au client, selon votre activité, le montant, la demande du client ou la réglementation applicable.
Ce point est important : le fait que le client soit un particulier ne signifie pas que vous n’avez aucune obligation documentaire. Vous devez pouvoir justifier votre chiffre d’affaires, vos encaissements et vos prestations.
Pour les micro-entrepreneurs, il faut aussi tenir un livre des recettes et conserver les justificatifs. La facture ou le justificatif client participe à cette organisation.
Ne confondez pas “pas de facture électronique B2B” avec “aucune obligation”. Une activité B2C peut rester soumise à des règles de facturation, de justificatifs, de conservation et de transmission de données.
Qu’est-ce que le e-reporting ?
Le e-reporting correspond à la transmission à l’administration de certaines informations relatives à des opérations qui ne relèvent pas de la facturation électronique B2B classique.
Dans le cas des clients particuliers, le e-reporting peut concerner des données relatives aux ventes ou prestations réalisées. Il ne s’agit donc pas forcément d’envoyer une facture électronique au client particulier. Il s’agit plutôt de transmettre certaines données à l’administration, via le circuit prévu.
Pour un indépendant, la nuance est fondamentale : le client particulier ne reçoit pas nécessairement une facture électronique comme une entreprise, mais l’activité peut tout de même générer des obligations de déclaration ou de transmission.
| Notion | Ce que cela signifie | Exemple |
|---|---|---|
| Facturation électronique B2B | Transmission d’une facture entre entreprises via un circuit conforme | Un consultant facture une société française. |
| B2C | Vente ou prestation à un particulier | Un artisan facture une intervention à domicile chez un particulier. |
| E-reporting | Transmission de certaines données d’opérations à l’administration | Une entreprise déclare des données liées à ses ventes à des particuliers. |
La bonne image
En B2B, la facture circule entre entreprises dans un circuit électronique. En B2C, le sujet principal peut être la transmission de données d’opérations : c’est la logique du e-reporting.
Et si je suis auto-entrepreneur ou micro-entrepreneur ?
Un auto-entrepreneur qui facture des particuliers peut être concerné par la réforme, même s’il ne facture pas la TVA ou s’il bénéficie de la franchise en base. C’est souvent le point qui crée le plus de confusion.
Beaucoup de micro-entrepreneurs pensent que la réforme ne les concerne pas parce qu’ils vendent à des particuliers, qu’ils ne facturent pas la TVA ou qu’ils émettent peu de factures. Cette interprétation est trop rapide.
Si vous facturez uniquement des particuliers, vous n’êtes pas forcément concerné par l’émission de factures électroniques B2B à vos clients. En revanche, vous pouvez être concerné par le e-reporting. Vous devez aussi être capable de recevoir des factures électroniques de vos fournisseurs à partir de l’échéance applicable à toutes les entreprises.
pour les micro-entrepreneurs
Le bon raisonnement n’est pas “je suis auto-entrepreneur donc je suis exclu”. Il faut regarder vos clients, vos fournisseurs, vos ventes, votre activité et vos obligations de transmission.
Cas pratiques : comment raisonner selon votre activité
Cas 1 : vous facturez uniquement des particuliers
Vous êtes coach, artisan, prestataire de service, formateur, vendeur, thérapeute non réglementé, intervenant à domicile ou commerçant indépendant et vos clients sont des particuliers. Vous êtes plutôt dans une logique B2C.
Dans ce cas, la facture électronique B2B ne s’applique pas comme pour les clients professionnels. Mais vous devez vérifier vos obligations de justificatif, de conservation, de déclaration et de e-reporting.
Cas 2 : vous facturez des particuliers et des entreprises
C’est une situation très fréquente. Par exemple, un photographe peut travailler avec des familles et avec des entreprises. Un formateur peut accompagner des particuliers et intervenir pour des sociétés. Un artisan peut avoir des clients privés et des syndics ou entreprises.
Dans ce cas, vous devez séparer vos flux. Les factures aux entreprises peuvent relever de la facturation électronique B2B. Les opérations avec les particuliers peuvent relever du B2C et du e-reporting.
Cas 3 : vous vendez via une plateforme
Si vous vendez via une marketplace, une plateforme de réservation, une plateforme de services ou un intermédiaire, il faut vérifier le rôle exact de la plateforme. Qui facture ? Qui encaisse ? Qui transmet les informations ? Qui détient les données ?
Il ne faut pas supposer automatiquement que la plateforme règle tout. La bonne méthode est de vérifier les documents générés, les justificatifs fournis, les montants déclarés et les informations disponibles pour votre comptabilité.
Checklist pour les indépendants qui facturent des particuliers
La préparation ne doit pas être compliquée. L’objectif est surtout de comprendre vos flux, de garder des justificatifs propres et de choisir un outil capable de suivre vos ventes ou prestations.
Checklist B2C et e-reporting
- Je distingue clairement mes clients particuliers et mes clients professionnels.
- Je vérifie si je dois remettre une facture, une note ou un justificatif au client.
- Je conserve mes justificatifs et mes documents de vente.
- Je tiens mon livre des recettes si je suis micro-entrepreneur.
- Je vérifie si certaines opérations peuvent relever du e-reporting.
- Je prépare une solution capable de suivre mes ventes B2C proprement.
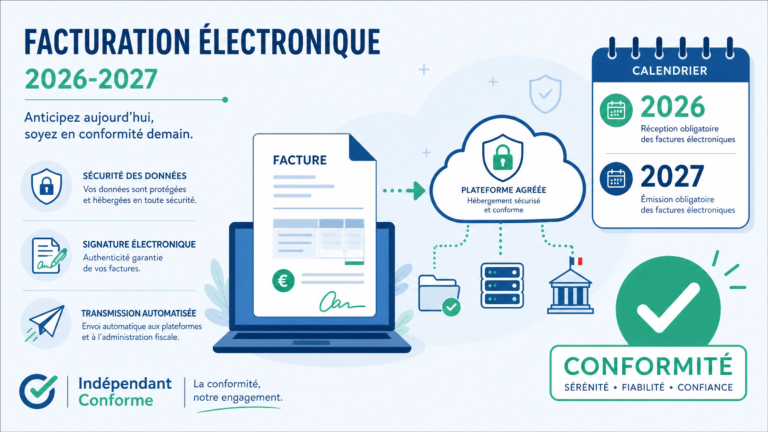
- Je suis capable de recevoir des factures électroniques de mes fournisseurs à partir de 2026.
- Je sépare les ventes aux particuliers des factures aux professionnels.
Les erreurs à éviter
La première erreur consiste à penser que les clients particuliers excluent totalement l’entreprise de la réforme. Ce n’est pas exact : le e-reporting peut s’appliquer même lorsque vous ne faites pas de factures électroniques B2B.
La deuxième erreur consiste à mélanger les clients particuliers et professionnels dans le même suivi sans distinction. Avec la réforme, cette confusion peut créer des erreurs de traitement.
La troisième erreur consiste à croire qu’un auto-entrepreneur sans TVA n’est pas concerné. Le fait d’être en franchise en base de TVA ne suffit pas à exclure automatiquement l’activité.
La quatrième erreur consiste à attendre que votre logiciel fasse tout sans organisation préalable. Un outil ne remplace pas une bonne classification de vos clients, de vos ventes et de vos justificatifs.
Conseil simple
Créez dès maintenant deux catégories dans votre suivi : “clients particuliers” et “clients professionnels”. Cette séparation rendra vos obligations beaucoup plus faciles à comprendre.
Conclusion : les particuliers ne sont pas hors sujet
Si vous facturez des particuliers, vous n’êtes pas dans la même situation qu’une entreprise qui facture uniquement d’autres entreprises. La facturation électronique B2B ne s’applique pas de la même manière.
Mais cela ne signifie pas que vous êtes hors du champ de la réforme. Le e-reporting peut concerner les opérations avec les particuliers, et vous devrez aussi être capable de recevoir des factures électroniques de vos fournisseurs.
La meilleure méthode consiste à séparer vos types de clients, garder des justificatifs propres, choisir un outil adapté et suivre l’évolution de vos obligations avant les échéances 2026-2027.
FAQ — Facturation électronique et particuliers
La facturation électronique concerne-t-elle les clients particuliers ?
La facturation électronique B2B concerne principalement les échanges entre professionnels. Pour les clients particuliers, le sujet est plutôt celui du e-reporting et de la transmission de certaines données d’opérations.
Dois-je envoyer une facture électronique à un particulier ?
En principe, un particulier n’est pas traité comme un client professionnel dans le cadre de la facturation électronique B2B. En revanche, vous pouvez rester soumis à des règles de facture, de justificatif ou de e-reporting selon votre activité.
Qu’est-ce que le e-reporting ?
Le e-reporting correspond à la transmission à l’administration de certaines données relatives à des opérations qui ne relèvent pas de la facturation électronique B2B classique, notamment certaines opérations avec des particuliers.
Un auto-entrepreneur qui facture des particuliers est-il concerné ?
Oui, il peut être concerné, notamment par le e-reporting et par l’obligation de pouvoir recevoir des factures électroniques de ses fournisseurs. Il faut analyser l’activité réelle et les types de clients.
Dois-je changer de logiciel si je facture seulement des particuliers ?
Pas forcément immédiatement. Mais il est recommandé d’utiliser un outil capable de suivre clairement vos recettes, vos justificatifs, vos types de clients et les obligations liées à la réforme.
Que faire si je facture à la fois des particuliers et des entreprises ?
Vous devez séparer vos flux. Les clients professionnels peuvent relever de la facturation électronique B2B, tandis que les clients particuliers peuvent relever du B2C et du e-reporting.
Sources officielles utiles
Cet article s’appuie sur les informations publiques disponibles auprès des sites officiels suivants :
Outils à regarder selon votre profil
Ces pistes ne remplacent pas un diagnostic, mais elles permettent de comparer rapidement les besoins les plus fréquents : compte pro, facturation, comptabilité ou accompagnement.
À regarder si vous voulez combiner compte pro, facturation simple et organisation administrative claire.
À regarder si vous cherchez une solution orientée facturation électronique et gestion simple.
À regarder si vous êtes micro-entrepreneur et voulez une prise en main très directe.
À regarder si votre priorité est le compte pro, les justificatifs et l’organisation financière.
Besoin de choisir la bonne plateforme ?
Un appel totalement gratuit permet de clarifier votre statut, vos obligations, les outils à regarder et les erreurs à éviter.
✦ Accompagnement
Besoin d’aide pour vous mettre en conformité ?
Installation guidée, prise en main complète — tout en visio, sans accès à vos identifiants. Diagnostic gratuit, puis formules à partir de 149 €.