Micro-entreprise sans TVA : facturation électronique obligatoire ?
Tu penses être tranquille sans TVA ? Détrompe-toi, la réforme te concerne aussi ! Découvre comment la facturation électronique va impacter ta micro-entreprise et ce que tu dois faire.
Oui, une micro-entreprise sans TVA peut être concernée par la réforme. La franchise en base vous dispense de facturer la TVA, mais ne vous exclut pas automatiquement des obligations de réception, d’émission ou de transmission de données.
Résumé rapide : sans TVA ne veut pas dire sans obligation
Beaucoup de micro-entrepreneurs pensent que la facturation électronique concerne uniquement les sociétés qui facturent la TVA. C’est une erreur fréquente. Le fait de ne pas facturer la TVA ne signifie pas que votre entreprise est hors du champ de la réforme.
La micro-entreprise en franchise en base de TVA reste une entreprise. Elle peut être concernée par les obligations de réception des factures électroniques, par l’émission de factures électroniques lorsqu’elle facture des professionnels, et par la transmission de certaines données selon la nature de ses opérations.
Pour comprendre votre situation, il ne faut donc pas regarder uniquement la mention “TVA non applicable”. Il faut regarder vos clients, vos fournisseurs, votre activité et le type d’opérations réalisées.
| Question | Réponse simple | Ce qu’il faut vérifier |
|---|---|---|
| Je ne facture pas la TVA | Vous pouvez quand même être concerné. | Votre statut d’assujetti et vos clients. |
| Je facture des entreprises | Vous pouvez relever de l’e-invoicing. | Clients professionnels français et calendrier 2027. |
| Je facture des particuliers | Vous pouvez relever du e-reporting. | Nature des ventes ou prestations B2C. |
| Je reçois des factures fournisseurs | Vous devez anticiper la réception électronique. | Solution de réception à partir de 2026. |
Que veut dire “micro-entreprise sans TVA” ?
Quand on parle de micro-entreprise sans TVA, on parle le plus souvent d’une entreprise qui bénéficie de la franchise en base de TVA. Cela signifie qu’elle ne facture pas la TVA à ses clients et qu’elle n’a pas à la reverser dans les conditions habituelles.
Sur les factures, cela se traduit généralement par une mention du type : “TVA non applicable, article 293 B du CGI”. Cette mention indique que la TVA n’est pas facturée au client.
Mais cette situation ne veut pas dire que l’entreprise n’existe pas fiscalement ou qu’elle est totalement en dehors du système de TVA. Elle peut rester assujettie à la TVA, même si elle n’en est pas redevable dans le cadre de la franchise en base.
Ne pas facturer la TVA ne signifie pas ne pas être concerné par la réforme. La différence entre “assujetti” et “redevable” explique une grande partie de la confusion.
Micro-entrepreneur en franchise en base : suis-je concerné ?
Oui, une micro-entreprise en franchise en base peut être concernée par la réforme de la facturation électronique. Cela ne signifie pas que toutes les obligations s’appliquent de la même façon dans tous les cas. Mais il ne faut pas se considérer automatiquement exclu.
En pratique, une micro-entreprise peut être concernée par plusieurs aspects :
- la réception de factures électroniques de ses fournisseurs ;
- l’émission de factures électroniques à des clients professionnels français ;
- la transmission de données de factures ;
- la transmission de données d’autres opérations ;
- éventuellement la transmission de données de paiement selon les cas.
Le bon raisonnement n’est donc pas : “je suis sans TVA, donc je ne fais rien”. Le bon raisonnement est : “quels sont mes flux de facturation et quelles données devront être transmises ?”
Factures fournisseurs
Vous devez pouvoir recevoir des factures électroniques à partir de l’échéance applicable.
Clients professionnels
Vos factures B2B peuvent relever de la facturation électronique obligatoire.
Clients particuliers
Vous pouvez être concerné par le e-reporting pour certaines données d’opérations.
Clients étrangers
Certaines opérations hors France peuvent aussi nécessiter une transmission de données.
Clients professionnels ou particuliers : ce n’est pas la même logique
Pour savoir ce que vous devez faire, il faut d’abord distinguer vos clients. Une micro-entreprise qui facture uniquement des particuliers n’a pas la même situation qu’une micro-entreprise qui facture surtout des sociétés françaises.
Vous facturez des professionnels
Si vous facturez des entreprises, des indépendants, des associations assujetties, des artisans, des commerçants ou des professions libérales établis en France, vous pouvez être dans le champ de la facturation électronique B2B.
Dans ce cas, il faudra progressivement passer d’une facture PDF ou papier à une facture électronique transmise via un circuit conforme, selon le calendrier applicable aux micro-entreprises.
Vous facturez des particuliers
Si vous facturez des particuliers, vous n’êtes pas dans la logique classique de la facturation électronique B2B. En revanche, certaines opérations peuvent relever du e-reporting.
Il ne s’agit pas forcément d’envoyer une facture électronique au client particulier. Il s’agit plutôt de transmettre certaines données relatives aux opérations réalisées.
Vous avez une activité mixte
Beaucoup de micro-entrepreneurs ont une activité mixte : quelques clients professionnels, plusieurs particuliers, parfois des clients étrangers. Dans ce cas, vous devez séparer vos flux.
Un même entrepreneur peut être concerné par l’e-invoicing pour certaines factures et par l’e-reporting pour d’autres opérations.
| Type de client | Logique probable | Exemple |
|---|---|---|
| Entreprise française | E-invoicing | Une micro-entreprise facture une PME française. |
| Particulier | E-reporting possible | Un artisan facture une intervention à domicile. |
| Client étranger | E-reporting possible | Un freelance facture une entreprise hors France. |
| Administration | Chorus Pro | Une prestation est facturée à une collectivité publique. |
Quelles dates retenir en 2026 et 2027 ?
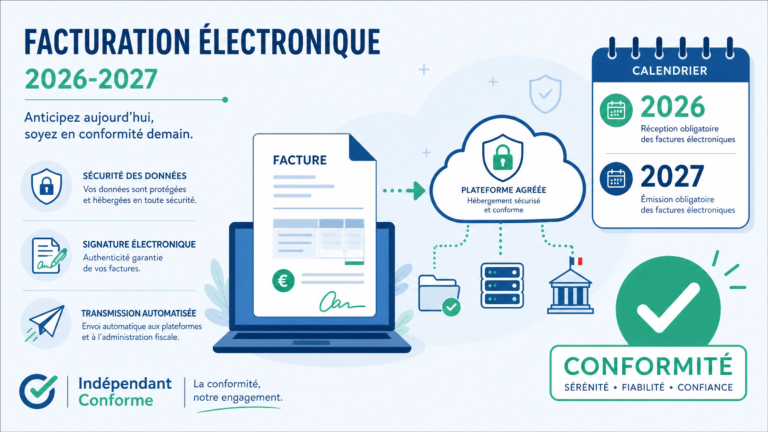
Pour une micro-entreprise, il faut retenir deux grandes étapes : la réception et l’émission. La réception arrive en premier. L’émission arrive ensuite selon le calendrier prévu pour les petites structures.
La réception des factures électroniques devient obligatoire pour toutes les entreprises concernées à partir du 1er septembre 2026. Cela signifie que même une micro-entreprise sans TVA doit anticiper la manière dont elle recevra les factures électroniques de ses fournisseurs.
L’émission des factures électroniques par les PME et micro-entreprises est prévue à partir du 1er septembre 2027, lorsque les opérations entrent dans le champ de la réforme.
La bonne priorité
Préparez d’abord la réception pour 2026. Ensuite, organisez progressivement l’émission de vos factures électroniques pour vos clients professionnels avant 2027.
Mes factures sans TVA doivent-elles changer ?
La réforme ne supprime pas les mentions habituelles liées à la franchise en base de TVA. Si vous ne facturez pas la TVA, vos factures doivent continuer à indiquer la mention adaptée, notamment “TVA non applicable, article 293 B du CGI”, lorsque cette mention correspond à votre situation.
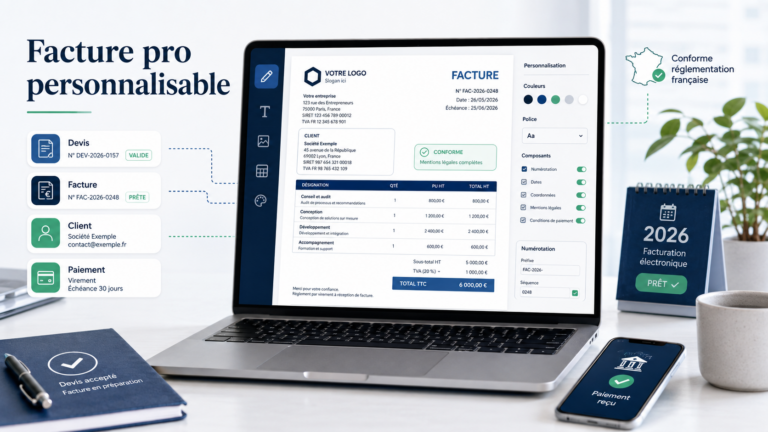
En revanche, le passage à la facturation électronique implique de mieux structurer les informations : client, SIREN ou SIRET du client professionnel, adresse de facturation, nature de l’opération, date, montant, statut, et informations utiles au traitement.
Une facture sans TVA peut donc rester sans TVA, mais elle devra être transmise dans un circuit conforme lorsqu’elle entre dans le champ de l’e-invoicing.
À vérifier sur vos factures
- Numérotation chronologique et cohérente des factures.
- Date d’émission de la facture.
- Nom et adresse de votre micro-entreprise.
- SIREN ou SIRET de votre activité.
- Nom et adresse du client.
- SIREN ou SIRET du client professionnel quand il est disponible.
- Description claire de la prestation ou de la vente.
- Prix hors taxe si vous êtes en franchise en base.
- Mention “TVA non applicable, article 293 B du CGI” si elle correspond à votre cas.
- Conditions de paiement.
Comment se préparer quand on est micro-entrepreneur sans TVA ?
La préparation doit rester simple. Vous n’avez pas besoin de devenir expert-comptable ou fiscaliste pour comprendre les bases. L’objectif est de mettre de l’ordre dans vos clients, vos factures, vos fournisseurs et vos outils.
1. Séparez vos clients
Créez trois catégories : clients professionnels français, clients particuliers, clients étrangers. Cette séparation vous aidera à comprendre ce qui relève de l’e-invoicing et ce qui relève éventuellement du e-reporting.
2. Mettez à jour vos fiches clients
Pour vos clients professionnels, notez le nom exact, l’adresse, le SIREN ou SIRET, le contact administratif et les conditions de règlement.
3. Vérifiez vos factures actuelles
Regardez si vos factures contiennent les mentions obligatoires, si elles sont bien numérotées et si la mention de franchise en base est correctement utilisée.
4. Identifiez vos fournisseurs
Listez les fournisseurs qui vous envoient des factures : téléphone, logiciels, assurance, banque, matériel, fournitures, hébergement, prestataires. Certains pourront vous envoyer des factures électroniques à partir de 2026.
5. Choisissez un outil adapté
Vous n’avez pas forcément besoin d’un outil très coûteux. Le bon outil est celui qui vous permet de facturer simplement, de suivre vos recettes, de gérer vos clients et d’être compatible avec les obligations de réception et d’émission.
Conseil simple
Avant de changer de logiciel, commencez par corriger votre organisation : clients bien classés, factures propres, justificatifs conservés, fournisseurs identifiés.
Les erreurs à éviter
La première erreur consiste à penser que “sans TVA” signifie “sans réforme”. Ce n’est pas le cas. Une micro-entreprise en franchise en base peut être concernée.
La deuxième erreur consiste à attendre 2027 sans rien faire. Même si l’émission des petites structures arrive plus tard, la réception des factures électroniques doit être anticipée dès 2026.
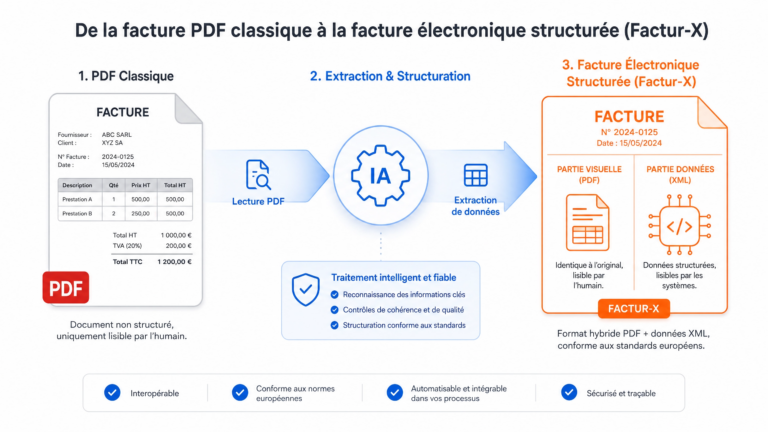
La troisième erreur consiste à confondre facture PDF et facture électronique conforme. Un PDF envoyé par email n’est pas automatiquement une facture électronique au sens de la réforme.
La quatrième erreur consiste à ne pas séparer les clients professionnels et les particuliers. Cette distinction est essentielle pour comprendre vos obligations.
La cinquième erreur consiste à choisir un outil uniquement parce qu’il est gratuit, sans vérifier s’il sera capable de gérer la réception, l’émission ou les données liées à la réforme.
Conclusion : une micro-entreprise sans TVA doit se préparer
Une micro-entreprise sans TVA n’est pas automatiquement exclue de la facturation électronique. La franchise en base signifie que vous ne facturez pas la TVA, mais elle ne supprime pas toutes vos obligations de facturation, de conservation ou de transmission.
Pour vous préparer correctement, commencez par classer vos clients, vérifier vos factures, mettre à jour vos informations professionnelles et identifier vos fournisseurs. Ensuite, vous pourrez choisir un outil adapté à votre activité réelle.
Le bon objectif n’est pas de vous compliquer la vie. C’est de rester conforme, d’éviter les erreurs et de garder une organisation claire avant les échéances 2026-2027.
FAQ — Micro-entreprise sans TVA et facturation électronique
Une micro-entreprise sans TVA est-elle concernée par la facturation électronique ?
Oui, elle peut être concernée. La franchise en base de TVA ne l’exclut pas automatiquement de la réforme. Il faut regarder ses clients, ses fournisseurs et la nature de ses opérations.
Je mets “TVA non applicable” sur mes factures : dois-je quand même me préparer ?
Oui. La mention “TVA non applicable” indique que vous ne facturez pas la TVA, mais elle ne signifie pas que vous êtes hors du champ de la facturation électronique ou du e-reporting.
Quand une micro-entreprise doit-elle recevoir des factures électroniques ?
La réception des factures électroniques devient obligatoire pour toutes les entreprises concernées à partir du 1er septembre 2026.
Quand une micro-entreprise doit-elle émettre des factures électroniques ?
L’émission des factures électroniques pour les PME et micro-entreprises est prévue à partir du 1er septembre 2027, lorsque les opérations entrent dans le champ de la réforme.
Si je facture uniquement des particuliers, suis-je concerné ?
Vous n’êtes pas dans la logique classique de la facture électronique B2B, mais vous pouvez être concerné par le e-reporting et par la réception de factures électroniques de vos fournisseurs.
Dois-je changer de logiciel immédiatement ?
Pas nécessairement. Commencez par vérifier vos clients, vos factures et vos fournisseurs. Ensuite, choisissez une solution adaptée à votre activité, compatible avec la réforme et simple à utiliser.
Sources officielles utiles
Cet article s’appuie sur les informations publiques disponibles auprès des sites officiels suivants :
Outils à regarder selon votre profil
Ces pistes ne remplacent pas un diagnostic, mais elles permettent de comparer rapidement les besoins les plus fréquents : compte pro, facturation, comptabilité ou accompagnement.
À regarder si vous voulez combiner compte pro, facturation simple et organisation administrative claire.
À regarder si vous cherchez une solution orientée facturation électronique et gestion simple.
À regarder si vous êtes micro-entrepreneur et voulez une prise en main très directe.
À regarder si votre priorité est le compte pro, les justificatifs et l’organisation financière.
Besoin de choisir la bonne plateforme ?
Un appel totalement gratuit permet de clarifier votre statut, vos obligations, les outils à regarder et les erreurs à éviter.
✦ Accompagnement
Besoin d’aide pour vous mettre en conformité ?
Installation guidée, prise en main complète — tout en visio, sans accès à vos identifiants. Diagnostic gratuit, puis formules à partir de 149 €.